Анализ размера внутреннего рынка фотоэлектрических систем и сценариев их применения
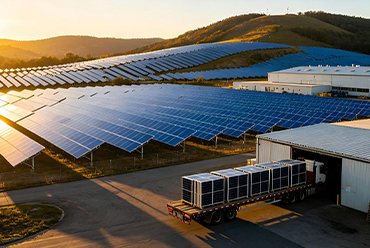
1. Промышленная цепочка (1) Upstream: поликремниевые и кремниевые пластины Поликремний является самым верхним звеном в цепочке фотоэлектрической промышленности и основным сырьем для производства монокристаллических и мультикристаллических кремниевых материалов. В секторе кремниевых пластин компании Jiangji Green Energy и Zhonghuan Semiconductor успешно доминируют в структуре предложения на рынке кремниевых пластин, постоянно увеличивая инвестиции в технологические инновации, непрерывно оптимизируя производственные процессы и активно продвигая стратегии расширения мощностей. Их продукция не только широко используется на внутреннем рынке, но и экспортируется во многие страны и регионы за рубежом. Что касается технологии кремниевых пластин, основными тенденциями развития являются технологии крупногабаритных и тонкопластинчатых пластин. Крупногабаритные кремниевые пластины размером 182 мм и 210 мм стали основным рынком, с долей рынка более 95%. В то же время, с развитием технологий ячеек N-типа, таких как TOPCon и HIT, спрос на кремниевые пластины N-типа быстро растет, и ожидается, что доля рынка кремниевых пластин N-типа превысит 50% к 2025 году. Рисунок: Ежемесячный объем производства отечественного поликремния (10 000 тонн) Диаграмма: динамика цен на кремниевые пластины (2) Средний этап: аккумуляторные элементы и компоненты Солнечные элементы являются ключевым компонентом цепочки фотоэлектрической промышленности, и их эффективность преобразования напрямую влияет на производительность фотоэлектрических систем. В настоящее время основные технологии солнечных элементов на рынке включают PERC, TOPCon, HJT и xBC. Теоретические верхние пределы эффективности преобразования различаются в зависимости от технологии: PERC составляет 24,5%, TOPCon – 28,7%, HJT – 28,5%, а xBC – 29,1%. В условиях массового производства эффективность преобразования для PERC составляет приблизительно 24%, для TOPCon – приблизительно 26%, для HJT – приблизительно 26%, а для xBC – приблизительно 27%. Рисунок: Сравнение клеточных процессов (3) Нисходящий поток: системная интеграция и применение Сегмент downstream в основном включает интеграцию, установку, эксплуатацию и техническое обслуживание фотоэлектрических систем. По мере снижения стоимости фотоэлектрических систем расширяются сферы их применения: от крупных наземных электростанций до распределенной фотоэлектрической системы, от интегрированной в здания фотоэлектрической системы (BIPV) до фотоэлектрической системы на водной основе и транспортной фотоэлектрической системы, что формирует диверсифицированный ландшафт применения. К концу марта 2025 года установленная мощность фотоэлектрических установок в Китае достигла 945 млн киловатт, увеличившись на 43,4% по сравнению с аналогичным периодом предыдущего года, включая 534 млн киловатт централизованной фотоэлектрической генерации и 411 млн киловатт распределенной фотоэлектрической генерации. В первом квартале 2025 года мощность новых подключенных фотоэлектрических установок в Кит...
читать далее
 русский
 English
 français
 Deutsch
 español
 português
 Nederlands
 العربية
 日本語
 한국의







 гарантия качества
 послепродажное обслуживание без лишних забот


 IPv6 network supported
 Интернет Сервис


